Okamžité platby na Slovensku a v České republice – proč jsou mezi uživateli tak oblíbené. Sledujeme klíčové trendy. Dostupnost 24/7 a minimální poplatky.

Okamžité platby – co určuje jejich popularitu v České republice
Proč okamžité platby nahrazují bankovní převody
Platební návyky v Evropě se v posledních letech mění rychleji než kdykoli předtím, zejména v oblasti digitálních a online plateb. Po důkladné analýze jsme zjistili, že nové evropské systémy okamžitých plateb pomáhají převádět peníze za několik sekund. Jsou dostupné 24/7/365, přičemž již nezabírají 1–3 pracovní dny, jako v případě klasických bankovních převodů.
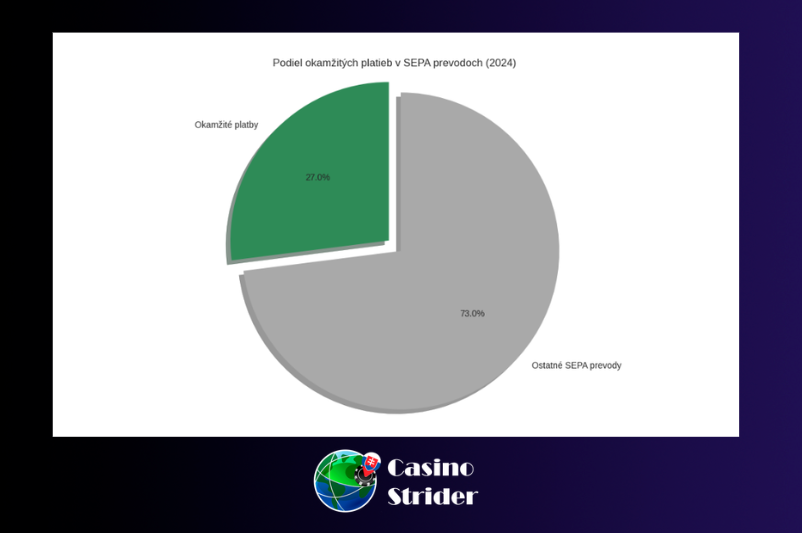
Výpočet podle údajů Národní banky České ukazuje, že ke konci roku 2024 okamžité platby představovaly ~27% všech SEPA převodů.
Pro lepší přehled o podílu okamžitých plateb v SEPA systému, zde je graf založen na údajích z roku 2024:
Používání digitálních platebních systémů roste a mění se i chování uživatelů při platbách. Nyní stále více lidí chce převádět své prostředky pro online nákupy a byznys okamžitě, a ne čekat několik pracovních dnů. V dalších částech článku se podíváme na to, jak se změna chování uživatelů při platbách, jaké jsou limity klasických bankovních převodů, jak fungují systémy okamžitých plateb a co lze od platebních řešení očekávat v roce 2026.
Jak se změnila očekávání uživatelů týkající se plateb
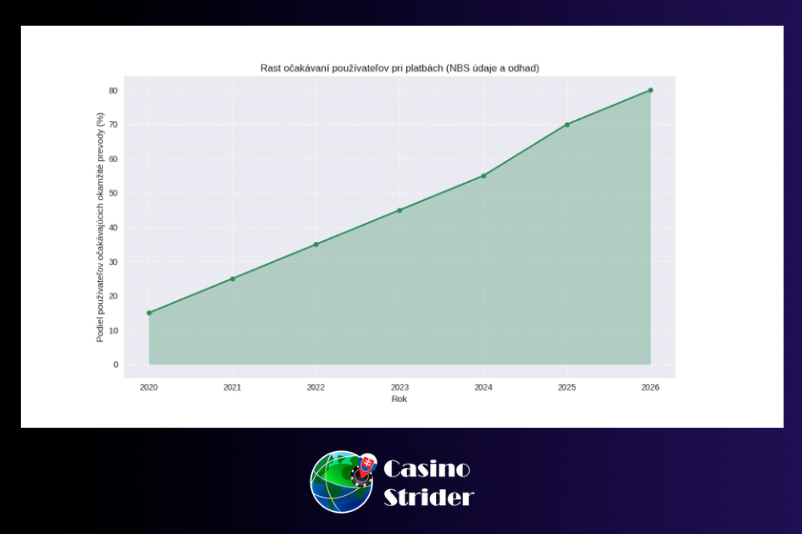
Současní uživatelé očekávají, že převody budou okamžité, že nebudou záviset ode dne v týdnu, času, svátků. Podle údajů Národní banky Česka většina klientů nyní vybírá služby, které podporují moderní platební systémy. Jsou to okamžité převody přes SEPA Instant Credit Transfer. A to se týká nejen klasické okamžité platby zboží a služeb. Dokonce při výběru zahranicne kasino v roku 2026 hráči okamžitě věnují pozornost takové platby a podpoře SEPA Instant Credit Transfer.
Pokud je služba podporována, důvěra v banku se zvyšuje, protože to pozitivně ovlivňuje uživatelskou zkušenost při online nákupech, při mobilních převodech, jakož i při placení různých služeb na internetu.
Pro ilustraci změn očekávání uživatelů podle údajů NBS, zde je graf růstu podílu klientů očekávajících okamžité převody (odhad do roku 2026):
Omezení klasických bankovních převodů
Na základě našich zkušeností se zdá, že popularita rychlých plateb je také spojena s nedostatky a omezeními klasických platebních systémů:
- Čas zpracování. Typická platba přes bankovní systémy probíhá během 1–3 pracovních dnů, a někdy trvá celý týden. To je velmi nepraktické, zvláště když je třeba peníze dostat okamžitě;
- Regionální omezení. SEPA převody mohou trvat déle, zejména pokud banka nepodporuje takové platby nebo se nachází v jiné zemi;
- Náklady na bankovní převody a limity. Jsou prostě nepředvídatelné – vždy je třeba číst malé písmo, abyste se nesetkali s dodatečnými náklady.
A pokud se porovná bankovní převody vs okamžité platby, poslední jednoznačně vyhrávají. Jsou pohodlnější, rychlejší a také pomáhají provádět transakce bezpečněji.
Pro přehledné shrnutí omezení, zde je tabulka srovnávající klasické bankovní převody s okamžitými platbami:
|
Omezení |
Klasické bankovní převody |
Okamžité platby (SEPA Instant) |
Příklad vlivu na uživatele |
|---|---|---|---|
|
Čas zpracování |
1–3 pracovní dny (až týden) |
Do 10 sekund |
Při urgentním nákupu v kasinu čekání na výběr |
|
Regionálne obmedzenia |
Dlhšie mimo EÚ alebo inej banky |
Globálne v EÚ, 24/7 |
Prevody do zahraničia bez oneskorenia |
|
Náklady a limity |
Variabilné (1–5 € + skryté) |
Minimálne (0–1 €, predvídateľné) |
Nečakané poplatky pri malých sumách |
Jak fungují systémy okamžitých plateb
Rychlé online platby fungují přes SEPA Instant Credit Transfer. Své peníze uživatel dostane za pouhých pár vteřin. A to nezávisí na čase dne ani ode dne v týdnu. Po analýze údajů může náš tým říci, že od 9. ledna 2025 jsou všechny banky povinny přijímat tato řešení. A v říjnu 2025 bylo také zavedeno pravidlo okamžitého odesílání prostředků klientů.
Digitální platební systémy nejen zrychlují převody. Tyto systémy zvyšují transparentnost všech transakcí. Také samotní uživatelé zůstávají klidnější – nehádají se několik dní, kde přesně se právě nacházejí jejich prostředky.
Porovnání okamžitých plateb a bankovních převodů
Udělali jsme důkladný průzkum trhu moderních platebních řešení a porovnali je s klasickými bankovními převody. Získaná data vám pomohou pochopit všechny výhody okamžitých plateb, abyste se mohli rozhodnout v jejich prospěch.
Rychlost, náklady a pohodlí
Začněme rychlostí zpracování transakcí. Při okamžitých platbách připsání probíhá do 10 sekund. Klasické bankovní převody trvají 1–3 dny, někdy i 5–7 pracovních dní. Dále poplatky – při okamžitých platbách jsou často minimální, při bankovních převodech se mohou lišit. Vše závisí na konkrétní bance, účelu platby a dalších faktorech.
Další bod srovnání je pohodlí. U okamžitých plateb je vše jednoduché – jsou dostupné 24 hodin denně. Transakce se zpracovávají rychle i o víkendech a svátcích. U klasických převodů je tomu jinak – vaše platba bude zpracována pouze v pracovní době.
Nakonec rychlost a pohodlí činí tato řešení preferovanou volbou pro soukromé osoby i firmy.
Pro jasné srovnání, zde je tabulka s klíčovými parametry okamžitých plateb versus klasických bankovních převodů:
|
Parameter |
Okamžité platby |
Klasické bankové prevody |
Výhoda pre používateľa |
|---|---|---|---|
|
Rychlost zpracování |
Do 10 sekund |
1–3 pracovné dni (až 5–7) |
Okamžitý prístup k peniazom |
|
Poplatky |
Minimálne (0–1 €) |
Variabilné (1–5 € alebo viac) |
Nižšie náklady na transakcie |
|
Dostupnosť |
24/7/365, vrátane víkendov |
Iba pracovné dni |
Flexibilita bez obmedzení |
|
Limity transakcie |
Až 100 000 € (v EÚ) |
Závisí od banky (často nižšie) |
Vyššie limity pre biznis |
Úroveň rizika a kontrola operací
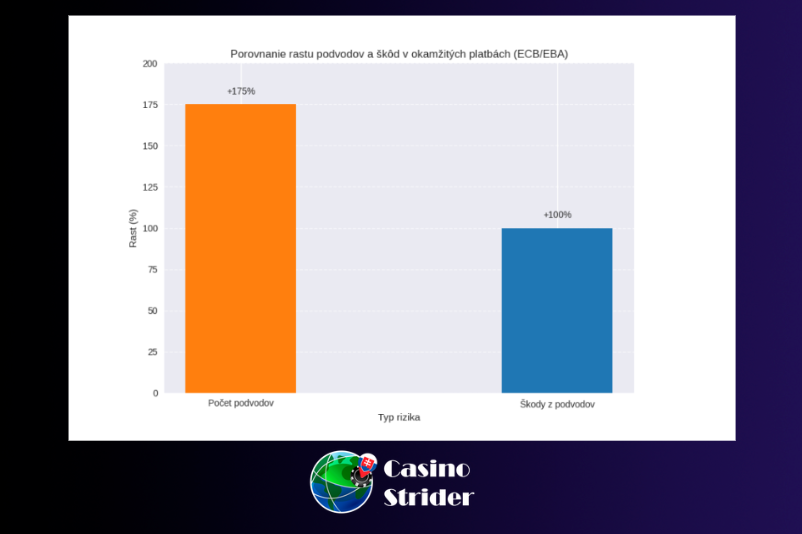
Podle zprávy ECB/EBA se počet podvodných okamžitých plateb zvýšil o ~175%, ale škody rostly pomaleji. Nové bezpečnostní digitálních plateb funkce, včetně Verification of Payee, snižují riziko chyb.
Pro ilustraci růstu podvodů versus škod podle zprávy ECB/EBA, zde je graf srovnávající tyto trendy:
Okamžité platby umožňují bankám kontrolovat operace v reálném čase, což zvyšuje bezpečnost a důvěru uživatelů.
Proč uživatelé stále více opouštějí bankovní převody
Zjistili jsme, že stále více uživatelů hledá pohodlí, rychlost a transparentnost při provádění plateb. A právě okamžité platby plně splňují tyto požadavky, na rozdíl od klasických bankovních převodů. Okamžité platby již tvoří ~26% všech SEPA převodů v EU a toto číslo bude dále růst. Není vyloučeno, že za pár let podíl klasických bankovních převodů bude jen pár procent.
Co lze očekávat od platebních řešení v roce 2026
Pojďme také mluvit o trendech v oblasti okamžitých plateb, které můžeme očekávat již v roce 2026:
- Do roku 2026 se očekává úplná integrace mobilních plateb, QR kódů a řešení „on-the-go“.
- Okamžité platby se stanou standardem pro online obchod a mezinárodní obchod.
- Tradiční převody postupně ztrácejí význam, zejména při urgentních operacích.
Moderní platební systémy začnou pokrývat stále více oblastí a směrů. Nejen obchody a služby, ale také zábavu a hry. Pro přehled očekávaných trendů v roce 2026, zde je tabulka s klíčovými změnami v platebních systémech:
|
Trend v 2026 |
Popis |
Vplyv na používateľov |
|---|---|---|
|
Integrace mobilních plateb a QR kódů |
Plná podpora „on-the-go“ řešení |
Rychlejší platby v obchodě a online |
|
Standard pro online a mezinárodní obchod |
Okamžité převody jako norma |
Snížení čekání při e-commerce |
|
Ústup tradičních převodů |
Fokus na urgentní operace |
Méně administrativy pro firmy a jednotlivce |
Miguel Silva é o principal autor do site viagemcult.com, onde compartilha sua expertise e paixão pelo jogo Aviator. Sua jornada começou como um novato entusiasta, mas rapidamente se tornou uma fonte significativa de retorno financeiro, consolidando sua posição como especialista no campo dos jogos de azar.
Os melhores cassinos para jogar Aviator


